福岡銀行アプリ

スクリーンショット
詳細
- 評価
- 4.4
- バージョン
- 9.2.1
- 開発者
- 福岡銀行
福岡銀行の口座を使っている人なら、日常の確認や振込をスマートフォンにまとめたいと思う場面があるはずです。私が実際に触ってみて感じたのは、銀行に行く回数を減らし、口座の状態を自分の都合に合わせて確認するためのアプリとして、目的がかなりはっきりしていることでした。お金の管理をすべて自動化するタイプではなく、福岡銀行との取引を手元で扱いやすくする道具です。
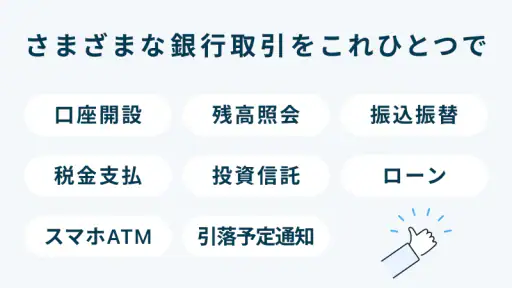
このアプリは福岡銀行が提供する無料の金融アプリで、残高や入出金明細の確認、振込などを一つの画面から進められます。銀行口座を持っている人にとっては、通帳記入や窓口、パソコンのブラウザを使う代わりに、まずスマートフォンを開くという流れを作りやすいでしょう。対象年齢は三歳以上で、Androidでは九以上の環境に対応しています。
福岡銀行アプリで最初に期待したいこと
最初から多機能な家計簿アプリだと思って使うと、少し印象が違うかもしれません。中心にあるのは、福岡銀行の口座情報を確認し、必要な銀行取引を進めることです。私はこの割り切りをむしろ使いやすいと感じました。支出の分類や複数の金融機関を横断した分析を目的にするなら専用サービスのほうが向いていますが、福岡銀行の口座を素早く確認したいなら、余計な機能に迷いにくい構成です。
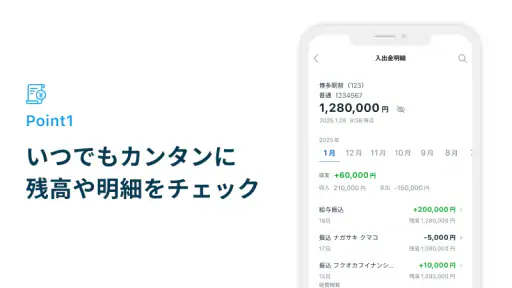
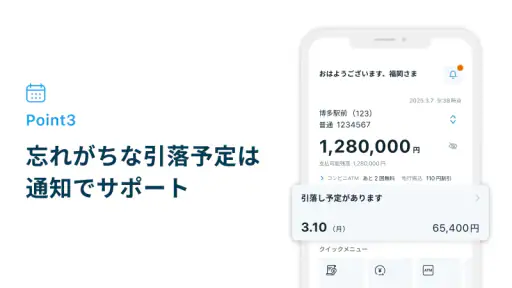
たとえば、仕事帰りに引き落としの予定が気になったとします。以前なら通帳やオンラインバンキングを探し、ログイン情報を入力してから確認する流れになりがちでした。このアプリなら、まず残高と明細を確認し、必要ならそのまま振込へ進むという使い方を想像しやすいです。私は、買い物の前に残高を確認する場面や、家賃などの支払いを忘れていないか確かめる場面で特に便利だと思いました。
ストアでは平均評価が4.4で、評価件数は一万件を超えています。インストール数も五十万以上に達しており、福岡銀行を使う人が候補にしやすい規模のアプリです。ただし、利用者が多いことだけで自分にも合うとは限りません。福岡銀行以外の口座を中心に管理したい人や、投資、カード、ポイントまで一つのアプリで整理したい人は、別の金融管理アプリと役割を分けたほうが満足しやすいでしょう。
開発元は福岡銀行です。リリースは二千二十三年七月十二日で、現在のバージョンは九点二点一です。更新されたアプリを使うためにも、インストール後はストアで更新状態を確認し、端末のOSがAndroid九以上かどうかを先に見ておくと安心です。対応環境を満たしていない端末では、使い始める前の段階でつまずく可能性があります。
インストール後に慌てないための準備
初回設定では、銀行アプリらしく本人確認や口座との紐付けが重要になります。ここで急いで先へ進むより、手元に必要な情報をそろえてから始めるのがおすすめです。口座番号などを確認できるもの、本人確認に使う情報、普段使っているスマートフォンを準備しておくと、入力途中で中断しにくくなります。
私が初めて金融アプリを設定するときに意識するのは、登録する端末を普段使いの一台に絞ることです。家族の端末や仕事用端末に分散させると、どれが最新の設定なのか分かりにくくなります。福岡銀行アプリも、最初は自分が日常的に持ち歩く端末で設定し、ログインや認証の流れを落ち着いて確認するのがよいでしょう。
また、入力した情報をメモアプリにそのまま保存するのは避けたいところです。銀行関連の情報は、便利さより安全な管理を優先したいからです。私は設定中に分からない画面が出たとき、何となく選択を続けず、画面の文言を読み直してから進めるようにしています。特に通知や認証に関する選択は、後から「なぜ確認できないのか」と迷う原因になりやすい部分です。
設定が完了したか判断するには、単にアプリを開けるかではなく、残高や明細を自分で確認できるところまで進めるのが分かりやすいです。ログイン画面を表示できても、口座情報が見える状態になっていなければ、まだ実用段階とは言えません。最初の目標を「残高を確認する」に決めておくと、設定作業のゴールが明確になります。
最初の成功体験は残高確認から
初回におすすめしたい操作は、いきなり振込をすることではありません。まず残高を確認し、その次に入出金明細を開いて、最近の取引が自分の記憶と合っているかを見ることです。これは操作に慣れるだけでなく、表示される情報の見方を理解するためにも役立ちます。
たとえば、昼休みにコンビニで買い物をした後、帰宅してから明細を確認するという小さな使い方があります。金額と取引内容を見て、普段どの程度の速さで反映されるのかを自分の生活の中で把握できます。反映のタイミングに関する判断を一度で決めつけず、複数回使いながら自分の取引パターンを知るのが安全です。
明細を見るときは、残高だけでなく日付と金額を一緒に確認するのがコツです。残高が合っていても、同じような金額の支出を見落とすことがあります。私は、給料日後や大きな引き落としの後に明細を開く習慣を作ると、口座の変化を把握しやすいと感じました。毎日細かく確認する必要はなく、自分にとって重要なタイミングを決めるだけでも十分です。
ここまでできれば、アプリを入れただけの状態から、実際に役立つ状態へ移れています。操作に慣れた後で振込を試す場合も、送金先や金額を入力した後に、名義や内容を落ち着いて見直してください。銀行取引は、速く終わらせることより、入力ミスを防ぐことのほうが大切です。
振込を使うときに意識したい確認手順
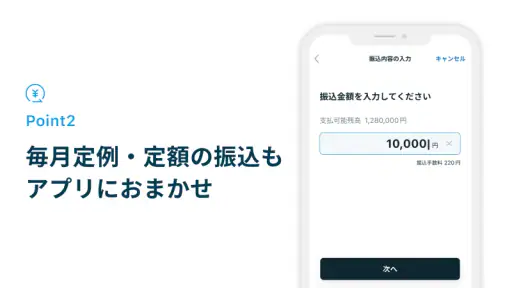
振込機能は、窓口へ行かずに用件を進めたい人にとって大きな利点です。家賃、仕送り、通販以外の個人間の支払いなど、決まった相手へ送金する場面で使うと、銀行アプリを入れた意味を実感しやすいでしょう。私は、初めての振込では少額かどうかに関係なく、入力内容を一項目ずつ確認することを強くおすすめします。
具体的には、金融機関名、支店、口座種別、口座番号、受取人名、金額を順番に確認します。過去に使った相手でも、保存された情報をそのまま信じるのではなく、今回の請求書やメッセージと照合するのが安全です。特に、急かす内容の連絡を受けて振り込む場合は、アプリの操作が簡単でも確認を省かないでください。
日常的な振込では、毎月同じ日に作業するのではなく、支払期限から逆算して余裕を持つのが現実的です。通信状態や認証で時間がかかることも考え、締切直前の操作を習慣にしないほうがよいでしょう。私は、振込後に明細や完了画面を確認し、必要なら自分の記録に残す流れを作ると、二重送金や未払いの不安を減らせると思います。
一方、複数の口座へ頻繁に送金する人は、スマートフォンでの入力が負担になることがあります。大きな金額や間違いが許されない支払いでは、アプリだけで完結させるより、入力後に別の資料と照合する二重確認を取り入れるべきです。便利さはありますが、確認責任までアプリが代わってくれるわけではありません。
初めての人が迷いやすいポイント
最も混乱しやすいのは、アプリを開けることと、口座情報を確認できることを同じだと思ってしまう点です。端末側のロック解除、アプリのログイン、取引時の認証は、それぞれ別の段階として考えたほうが整理しやすいです。ある画面で先へ進めないときは、入力ミスだけでなく、認証の手順が完了しているかも確認してください。
もう一つは、残高と利用可能な金額を同じ感覚で扱ってしまうことです。引き落とし前後や入金直後は、表示を見るタイミングによって判断が変わることがあります。私は、支払い直前に一度見た残高だけで決めず、重要な取引では明細と合わせて確認するようにしています。アプリの数字を見た瞬間にすべての予定が反映済みだと考えないことが、実用上の大切な注意点です。
通知が届かない、あるいは表示がいつもと違うと感じた場合も、すぐに再インストールするのはおすすめしません。まず端末の通信状態、アプリの更新状態、ログイン状態を順に確認します。再設定が必要になる可能性もあるため、状況を整理してから対処したほうが、口座確認の手間を増やさずに済みます。
スマートフォンを機種変更したときは、古い端末で使えていたから新しい端末でも自動的に使えるとは考えないほうが安全です。新しい端末での設定や認証が必要になる場合に備え、古い端末をすぐ初期化せず、必要な情報を確認してから移行するのが無難です。端末を紛失した場合も、アプリだけの問題と考えず、福岡銀行の案内に従って早めに対応してください。
他の選択肢と比べたときの立ち位置
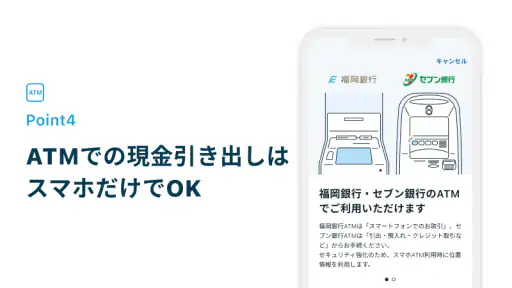
紙の通帳やATMと比べると、このアプリは残高と明細を確認するまでの移動を減らせる点が魅力です。営業時間を気にせず、自分の生活の中で口座を見られることも便利です。ただし、現金を扱う必要がある場面や、対面で相談したい複雑な手続きでは、ATMや窓口のほうが適しています。
パソコンのブラウザで使うオンラインバンキングと比べると、スマートフォンで短時間に確認する用途に向いています。外出先で残高を見たい人にはアプリのほうが自然ですが、長い画面で複数の情報を見比べたい人は、パソコンのほうが落ち着いて作業できるかもしれません。私は、日常の確認はアプリ、慎重な整理や資料との照合は大きな画面という使い分けが現実的だと思います。
家計簿アプリとの違いも重要です。家計簿アプリは複数の金融機関やカードをまとめ、支出傾向を分析したい人に向いています。一方、このアプリは福岡銀行との取引を直接確認し、必要な銀行操作へ進むための存在です。福岡銀行の口座が生活費の中心ならこちらを優先し、他行やカードまで一括管理したいなら別のアプリを補助的に使うのがよいでしょう。
向いている人と、慎重に選びたい人
福岡銀行の口座を普段から使い、残高や入出金明細をこまめに確認したい人には、かなり素直にすすめられます。特に、通帳を持ち歩かない人、ATMへ行く時間を減らしたい人、振込をスマートフォンで済ませたい人は、最初の残高確認だけでも便利さを感じやすいはずです。無料で始められる点も、試しやすさにつながっています。
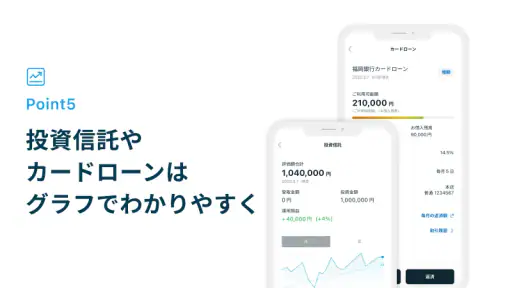
反対に、福岡銀行の口座をほとんど使わない人には、インストールしても利用頻度が上がりにくいでしょう。複数銀行を一つの画面で比較したい人、家計簿の自動分析を重視する人、投資情報までまとめたい人にも、これ一つで十分とは言いにくいです。目的が「福岡銀行の口座を確認して取引すること」から離れるほど、専門アプリやブラウザサービスとの併用が現実的になります。
また、スマートフォンの操作に不安がある人は、最初の設定だけ家族や信頼できる人に見てもらう方法もあります。ただし、暗証情報を他人に渡すのではなく、画面の進み方を確認する程度にとどめてください。銀行アプリは便利ですが、本人が内容を理解しないまま操作を任せるのは避けたいところです。
使い続けるための小さな習慣
インストール後に一度残高を見て終わりにせず、給料日、公共料金の引き落とし後、まとまった買い物の後など、自分にとって意味のあるタイミングで開くと価値が続きます。確認する項目を「残高、最近の明細、予定している支払い」の三つに絞れば、毎回長時間使わずに済みます。
振込をよく使う人は、操作を速くすることより、確認の順番を固定することが役立ちます。私は、送金先を入力した後にいったん画面を止め、請求内容と照らし合わせてから確定する流れをおすすめします。慣れてくるほど確認を省きやすくなるため、最初に決めた手順を崩さないことが重要です。
アプリのバージョンは、使えるときだけ気にするものではありません。更新が表示されたら内容を確認し、対応する端末環境を保てるようにしておくと、急に使う必要が出たときの不安を減らせます。金融アプリでは、支払いの直前に設定を見直すより、余裕のある日に状態を確認しておくほうが安心です。
私の結論として、福岡銀行アプリは、福岡銀行の口座を日常的に使う人が、最初の残高確認から振込までをスマートフォンで身につけるのに向いたアプリです。複雑な資産管理を一つにまとめるものではありませんが、銀行取引の入口を分かりやすくしたい人には実用的です。
まずはインストール後に設定を済ませ、残高と最近の明細を確認するところまで進めてみてください。その操作が無理なくできれば、次に必要な支払いだけ振込へ広げるのが安全な順番です。福岡銀行を使っているなら、通帳やブラウザを完全に置き換えるかどうかを急いで決める必要はありません。毎日の確認はアプリ、現金や相談は従来の方法という形で、自分の生活に合う部分から取り入れるのが一番使いやすいと思います。


